Approche fiscale globale
La fiscalité et la planification patrimoniale au Québec

Le rôle du contribuable
Participer au financement des services publics collectifs.

Les paliers d’imposition
Un système d’imposition progressif ajuste le taux appliqué selon le revenu.

La conformité fiscale
Respecter les échéances fiscales et les obligations déclaratives.
Impôts personnels
Décrypter ses obligations fiscales
Chaque contribuable est tenu de déclarer l’ensemble de ses revenus afin de déterminer son revenu imposable. Ce processus annuel permet le calcul des impôts fédéral et provincial applicables.
Distinction entre déduction et crédit
Réduction du revenu imposable
Le calcul du revenu imposable
Revenu brut moins les déductions fiscales admissibles
Les différents types de revenus
Revenus d’emploi et gains en capital

Planification financière personnelle
Le contexte économique et fiscal québécois
Le système fiscal du Québec se distingue par son autonomie tout en coexistant avec le régime fiscal fédéral canadien. Cette structure duale impose aux contribuables la production de deux déclarations de revenus distinctes, TP1 au Québec et T1 au fédéral. Elle contribue au financement du modèle social québécois et de ses services publics.
Fiscalité provinciale
Les leviers d’optimisation fiscale
Il s’agit d’utiliser légalement les mécanismes prévus par la loi pour réduire sa charge fiscale. Cette démarche repose notamment sur les crédits d’impôt et les régimes d’épargne enregistrés auxquels le contribuable est admissible.
Utilisation des régimes enregistrés
Les cotisations au REER peuvent réduire le revenu imposable, tandis que les revenus et gains réalisés dans un CELI sont généralement non imposables.
Fractionnement du revenu admissible
Cette technique consiste, lorsque les règles fiscales le permettent, à fractionner certains revenus avec un conjoint soumis à un taux d’imposition plus faible.
Planification des gains en capital
La réalisation de pertes en capital peut permettre de compenser certains gains en capital et de réduire l’impôt associé aux placements concernés.
Actifs financiers
La structuration du patrimoine en vue de la transmission
La gestion patrimoniale va au-delà de l’accumulation d’actifs ; elle intègre une vision à long terme visant la préservation et la transmission du patrimoine. Cela implique de structurer les biens immobiliers, les portefeuilles de placements et les liquidités en tenant compte de leurs conséquences fiscales. La mise en place de fiducies ou la souscription d’une assurance-vie peuvent participer à l’organisation d’une succession. Une planification successorale anticipée aide à organiser la transmission des actifs et à mieux maîtriser les conséquences fiscales au décès.
Succession et héritage
Anticiper les besoins financiers pour la retraite
Préparer sa retraite exige d’évaluer ses futurs besoins et de mettre en place une stratégie d’épargne-retraite adaptée. Les régimes enregistrés, comme le REER, jouent un rôle central en permettant un report d’impôt sur les sommes cotisées dans les limites applicables. À la retraite, l’épargne d’un REER peut notamment être transférée dans un FERR afin de générer des retraits périodiques. La diversification des sources de revenus, incluant les pensions publiques et les placements non enregistrés, contribue à renforcer la sécurité financière et la capacité à faire face aux imprévus.
Épargne-retraite
Les cas fiscaux plus complexes
Certaines situations requièrent une attention particulière, notamment les revenus de placements étrangers ou la fiscalité liée à la gestion d’une entreprise. Les obligations fiscales peuvent alors devenir plus complexes et nécessiter une analyse adaptée à la situation du contribuable.
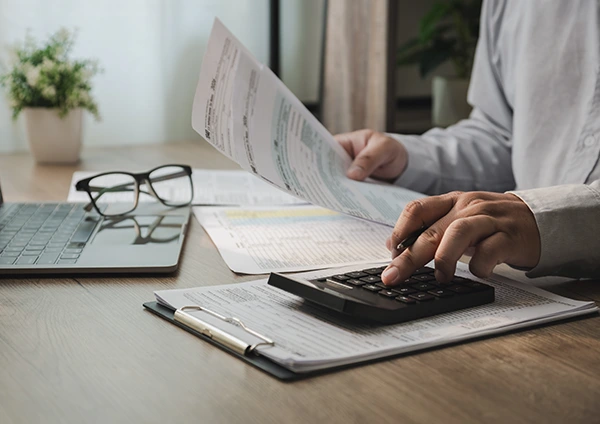
L’imposition des travailleurs autonomes
Les travailleurs autonomes doivent notamment gérer leurs acomptes provisionnels et peuvent déduire les dépenses d’entreprise admissibles de leurs revenus professionnels selon les règles applicables.
Les revenus locatifs et l’immobilier
Les propriétaires doivent déclarer leurs revenus locatifs et peuvent généralement déduire certaines dépenses admissibles liées à l’exploitation et à l’entretien du bien immobilier.
La fiscalité des placements internationaux
Les conventions fiscales internationales visent notamment à limiter la double imposition de certains revenus provenant de l’étranger.
L’interaction des régimes fiscaux
La coordination entre la fiscalité fédérale et provinciale constitue un enjeu important du système canadien. Les mécanismes de péréquation contribuent au financement de services publics comparables entre les provinces. Le contribuable québécois doit ainsi composer avec deux administrations fiscales et leurs règles respectives.